Introducción: La Guía del Profesional Independiente
¿Sentís esa punzada de incertidumbre? Estás en un gran momento de tu carrera, facturando por tus propios medios, con la energía y la experiencia para mover montañas. Sin embargo, cuando cerrás los ojos y pensás en tu futuro a largo plazo, aparece esa pregunta incómoda: ¿Y qué pasa con el retiro?
Para vos, profesional independiente en Argentina, la idea de un aporte jubilatorio predecible es un mito. Navegás en un océano de ingresos variables, facturas atadas al dólar, gastos en pesos y un costo de vida que cambia las reglas del juego cada mes.
Te vendieron que ser tu propio jefe era la libertad total, pero omitieron la letra chica: esa libertad viene con la responsabilidad absoluta de tu propia seguridad financiera.
Esta no es una charla motivacional sobre por qué tenés que ahorrar; eso ya lo sabés. Esta es una hoja de ruta audaz y conceptual, diseñada para el profesional de más de 30 años que busca construir una verdadera Independencia Financiera Argentina sin depender de un sistema que no fue diseñado para él.
1. ¿Jubilación Estatal? La píldora roja del profesional autónomo
La pregunta central para el profesional independiente es: ¿Puedo confiar en el sistema de jubilación estatal? La respuesta, con la mano en el corazón y los pies en la realidad argentina, es un rotundo no.
La Cruda Verdad: Las proyecciones muestran que la gran mayoría de los profesionales independientes no logrará cubrir ni un tercio de su último ingreso activo dependiendo de la jubilación estatal mínima. La brecha para mantener tu nivel de vida actual es, sencillamente, abismal.
Este dato no busca asustarte, busca liberarte. Al aceptar que el sistema previsional no será tu salvador, te empoderás para diseñar tu propio Retiro Profesional Independiente. Tu jubilación no es una promesa del Estado; es un proyecto personal de arquitectura financiera que empieza hoy.
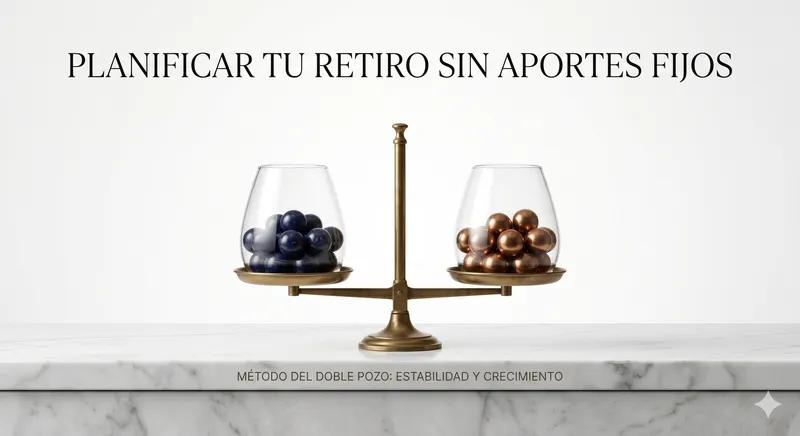
2. El Método del "Doble Pozo": Estrategia para ingresos variables
Si tus ingresos son variables, tu planificación también debe serlo. Olvidate del mandato de "aportar un monto fijo todos los meses". Como consultor, freelancer o dueño de tu tiempo, necesitás un sistema dual que se adapte a tus picos y valles de facturación.
Pozo 1: El Colchón Sagrado (Conservador y Constante)
Se alimenta del mínimo garantizado que podés separar incluso en los meses más flacos. Es tu ancla de constancia.
- Objetivo: Crear una reserva de emergencia en moneda dura y cubrir tus obligaciones operativas sin estrés.
- Mecánica: Si solo facturás lo justo para vivir, este es el único pozo que se nutre. Su foco no es hacerte rico, sino darte paz mental y liquidez inmediata para no endeudarte ante imprevistos.
Pozo 2: El Multiplicador de Riqueza (Estratégico y Agresivo)
Acá es donde entra el jugo de tus meses "pico". Cada vez que superás tu umbral de facturación habitual, un porcentaje fijo de ese excedente va directo a este pozo.
- Objetivo: Construir el capital real de tu Independencia Financiera.
- Mecánica: Se nutre de tus mayores esfuerzos. En los meses extraordinarios, hacés un aporte masivo a instrumentos de crecimiento global que compensa los meses regulares. El horizonte de este pozo es de 10 a 20 años.
La regla de oro: El Pozo 1 te permite dormir tranquilo hoy; el Pozo 2 te permite soñar con libertad mañana.
3. La dimensión emocional: ¿Cuál es tu "Para Qué"?
La plata es solo una herramienta, no el destino final. ¿Por qué te estás esforzando tanto? ¿Por qué bancarte la presión de generar tus propios ingresos en Argentina?
No estás diseñando un plan de retiro para tener un número grande en una pantalla. Lo estás haciendo para comprar opciones:
- Tiempo de Calidad: El poder de decirle "no" a un cliente tóxico o a un proyecto que te agota.
- Salud y Paz: No depender de terceros ante urgencias médicas propias o de tu familia.
- La Libertad de Elegir: La posibilidad de reinventarte a los 50, dedicarte a enseñar, o simplemente viajar sin mirar la cuenta bancaria.
¡Tu retiro no es el fin de tu carrera, es el inicio de tu etapa de mayor libertad! Esta visión es la nafta que te mantendrá inyectando capital en tu Pozo 2, incluso cuando el contexto parezca un caos.
4. El Triángulo de Seguridad: Cómo blindar tu autonomía
La volatilidad del profesional independiente exige una gestión de riesgos mucho más sofisticada que la de un empleado en relación de dependencia. Tu plan de retiro no puede basarse solo en acumular; debe blindarse contra lo inesperado.
Los tres vértices de tu seguridad financiera:
- Protección de la Fuente (Seguros): Como autónomo, sos tu mayor activo. Un esquema de protección patrimonial y de vida garantiza que, si la "máquina de generar ingresos" (vos) se frena por un problema de salud, tu familia y tu patrimonio no colapsen.
- Liquidez Reforzada: Mientras un empleado necesita reservas para un par de meses, vos necesitás una pista de aterrizaje más larga (6 a 12 meses) de gastos cubiertos en moneda dura. Es el puente que te sostiene si perdés un cliente clave.
- El Costo de No Invertir: Tener el dinero inmovilizado es la decisión más arriesgada de todas. El plan requiere instrumentos que, como mínimo, acompañen la pérdida de poder adquisitivo global.
Conclusión: El momento de trazar tu hoja de ruta
El camino hacia tu Retiro Profesional Independiente es la obra maestra de tu vida financiera. Como profesional autónomo en Argentina, tenés la inteligencia, la disciplina y el motor de generación de ingresos. Lo único que te falta es ordenar las piezas en un sistema a prueba de crisis.
Cada día que pasa sin una arquitectura financiera clara, es un día que le regalás a la incertidumbre. El tiempo es tu socio más poderoso, pero no espera a nadie.
🚀 Dejemos de postergar tu activo más valioso
Si te sentiste identificado y entendiste que la independencia no se desea, se planifica, mi misión es acompañarte en ese proceso.
Agendá tu Consulta Gratuita Hoy