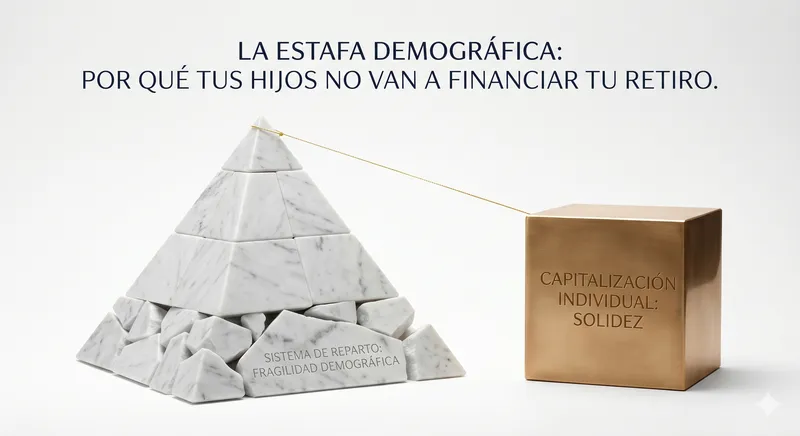
Introducción: La Estafa Demográfica
Si sos un profesional independiente en Argentina, probablemente ya sepas que la jubilación estatal no alcanza para mantener tu estilo de vida. Pero, ¿alguna vez te preguntaste por qué está condenada a fracasar? No es solo un problema de mala administración política o crisis económicas recurrentes. Es un problema de matemáticas puras.
En mis investigaciones sobre la arquitectura del sistema previsional argentino, los datos duros revelan una verdad incómoda: el sistema de reparto es, conceptualmente, un esquema Ponzi demográfico. Y se está quedando sin nuevos inversores.
Hoy vamos a desarmar la ilusión del sistema tradicional analizando dos fuerzas globales implacables: la caída de la natalidad y el envejecimiento de la población. Prepárate para entender por qué tu futuro financiero depende exclusivamente de vos.
1. La pirámide invertida: El fin de la solidaridad intergeneracional
El sistema jubilatorio tradicional (el de "reparto") se diseñó en el siglo XX bajo una premisa simple: muchos trabajadores jóvenes y activos aportan hoy para pagarle a un grupo pequeño de jubilados. Era un sistema perfecto... cuando las familias tenían cuatro o cinco hijos.
El colapso del ratio
Hoy, la pirámide poblacional se está invirtiendo.
- Menos nacimientos: Las parejas tienen menos hijos, o deciden no tenerlos.
- Menos aportantes: Esto significa que la base de la pirámide (la fuerza laboral que debe sostener el sistema) se achica año a año.
Matemáticamente, el sistema requiere al menos entre 3 y 4 trabajadores formales activos por cada jubilado para ser sostenible. En Argentina, ese número está peligrosamente cerca de la relación 1 a 1 en el sector formal. No hay suficientes manos empujando el carro.
2. El "Riesgo de Longevidad": La buena noticia que arruina tus finanzas
La ciencia y la medicina nos han regalado algo maravilloso: vivimos mucho más que nuestros abuelos. Pero esta bendición biológica es una bomba de tiempo financiera.
El desafío de financiar décadas de inactividad
Si te retirás a los 65 años y la expectativa de vida sigue subiendo, es muy probable que vivas hasta los 85 o 90 años.
¿Qué significa esto para tu plan? Significa que tenés que financiar 20 o 25 años de consumo sin generar nuevos ingresos laborales.
El Estado no diseñó las jubilaciones para sostener a personas durante tres décadas. Como profesional independiente, si llegás a los 65 años sin un sistema propio de capitalización, te vas a enfrentar al mayor riesgo del siglo XXI: sobrevivir a tu propio dinero.
3. El doble castigo para el profesional autónomo
Si el sistema demográfico ya está roto para el empleado en relación de dependencia, para el trabajador independiente es directamente una trampa.
Al facturar por tu cuenta, tus aportes obligatorios (monotributo o autónomos) son bajos y no guardan relación con tu nivel real de ingresos. Estás en la base de la cadena alimenticia previsional. Cuando el Estado tenga que recortar (porque la matemática demográfica lo obligará a hacerlo), los independientes serán los primeros en sentir el impacto.
Esperar que un sistema desfinanciado por la falta de natalidad sostenga tu nivel de vida actual es, lisa y llanamente, un suicidio financiero.
4. La Solución: El paso del "Reparto" a la "Capitalización Individual"
Entender la gravedad de la demografía no debe paralizarte; debe empujarte a la acción. La única forma de aislarte de este colapso es abandonar mentalmente el sistema de "reparto" (esperar que otros paguen por vos) y construir un sistema de Capitalización Individual.
Los principios de tu propia arquitectura:
- Aislamiento Demográfico: Tu retiro no debe depender de cuántos jóvenes trabajen en Argentina en el año 2045. Debe depender de los rendimientos de tus propios activos.
- Acumulación Global: Al desvincularte del riesgo local, necesitás que tu capital crezca apalancado en economías y sectores globales que sí generan valor y crecimiento, independientemente de la tasa de natalidad argentina.
- Conversión a Rentas: El objetivo final es construir un patrimonio tan sólido que, llegado el momento, te permita vivir de los intereses y rendimientos que genera, sin tocar el capital principal.
Conclusión: Tu futuro no acepta excusas demográficas
La caída de la natalidad y el aumento de la esperanza de vida no son teorías conspirativas; son la realidad ineludible que está quebrando los sistemas de pensiones en todo el mundo.
La mala noticia es que nadie va a venir a rescatarte. La excelente noticia es que, como profesional independiente, tenés la capacidad de generar ingresos hoy para construir tu propio bote salvavidas. El tiempo sigue pasando, y la demografía no perdona a los que improvisan.
🚀 ¿Vas a dejar tu futuro en manos de la demografía?
Si querés dejar de depender de un sistema que matemáticamente no cierra y empezar a diseñar tu propio sistema de capitalización individual, hablemos.
Agendá tu Consulta Gratuita Hoy